Domain anschaffungspreis.de kaufen?
Wir ziehen mit dem Projekt
anschaffungspreis.de um.
Sind Sie am Kauf der Domain
anschaffungspreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschaffungspreis.de kaufen?
Was ist ein haftprimer?
Ein Haftprimer ist eine spezielle Grundierung, die auf Oberflächen aufgetragen wird, um die Haftung von Farbe oder anderen Beschichtungen zu verbessern. Er wird häufig verwendet, um poröse oder glatte Oberflächen vorzubereiten, damit die Farbe besser haften kann. Haftprimer enthalten in der Regel spezielle Inhaltsstoffe, die eine gute Verbindung zwischen der Oberfläche und der darauf aufgetragenen Beschichtung gewährleisten. Sie können auf verschiedenen Untergründen wie Holz, Metall, Kunststoff oder Beton verwendet werden. Haftprimer sind ein wichtiger Schritt, um sicherzustellen, dass die Farbe gleichmäßig und dauerhaft auf der Oberfläche haftet. **
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
Ähnliche Suchbegriffe für Haftprimer
Top-Angebote
Produkte zum Begriff Haftprimer:
-
APP 1K Haftgrund Haftprimer rotbraun 1Ltr.rotbraune 1K Grundierung - Haftprimer, schnelltrocknend. Vorgesehen für den aktiven Karosserieschutz von Pkws, Lkws, Lieferwagen und Bussen. Besitzt sehr gute Haftfähigkeit auf entfetteten und geschliffenen Flächen aus Stahl, verzinkten Stahlblechen und Aluminium im Automobilbau und Stahlbau. Kann mit allen herkömmlichen Decklacken überarbeitet werden. Nicht auf thermoplastischen Untergründen verarbeiten. Nicht mit Polyester-Produkte überarbeiten! Inhalt: 1 Liter Farbe: rotbraun VOC in g/l: 2B (c) (780) 67917,97 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
MIPA 1K Rapidprimer Haftprimer Schweißprimer rotbraun 1Ltr.Mipa Rapidprimer ist ein schweißbarer 1K-Haftprimer mit aktivem Korrosionsschutz für den Fahrzeugbereich, geeignet für Eisen, Stahl, Zink und Aluminium sowie auf überlackierbaren, im PKW-Bereich üblichen Kunststoffen (bei Bedarf empfehlen wir eine Überlackierprüfung). Nur auf gut entfetteten Untergründen verarbeiten. Zink und Aluminium anschleifen. Nicht auf thermoplastischen Untergründen verarbeiten! Nicht mit Polyester-Spritzfüller überarbeiten! Überlackierbar mit allen lösemittelhaltigen und wasserverdünnbaren 1K- und 2K-Lacken. Ergiebigkeit: 6 – 8m2 / l. Farbton: Rotbraun Verdünnung: Mipa Verdünnung UN, Mipa 2K-Verdünnung Zugabe: 50 % Schweißbarkeit geprüft nach DVS 050122,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
MIPA 1K Rapidprimer Haftprimer Schweißprimer rotbraun 3Ltr.Mipa Rapidprimer ist ein schweißbarer 1K-Haftprimer mit aktivem Korrosionsschutz für den Fahrzeugbereich, geeignet für Eisen, Stahl, Zink und Aluminium sowie auf überlackierbaren, im PKW-Bereich üblichen Kunststoffen (bei Bedarf empfehlen wir eine Überlackierprüfung). Nur auf gut entfetteten Untergründen verarbeiten. Zink und Aluminium anschleifen. Nicht auf thermoplastischen Untergründen verarbeiten! Nicht mit Polyester-Spritzfüller überarbeiten! Überlackierbar mit allen lösemittelhaltigen und wasserverdünnbaren 1K- und 2K-Lacken. Inhalt: 3 Liter Ergiebigkeit : 6 – 8 m2 / l. Farbtöne : Rotbraun, RAL 9002 Verdünnung : Mipa Verdünnung UN, Mipa 2K-Verdünnung Zugabe: 50 % Schweißbarkeit geprüft nach DVS 050161,45 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
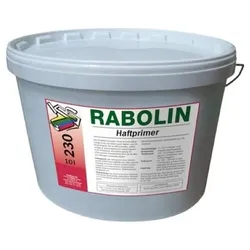
gräfix RABOLIN 230 Haftprimer - 5 kg Eimer - MHD überschrittenDer Haftprimer (grünliche lösungsmittelfreie Emulsion) wird als Haftbrücke auf nicht saugenden, glatten Untergründen wie alte Keramikbeläge, Terrazzoflächen, Beton- und Estrichversiegelungen, unbesandete Gußasphaltestriche und Holzspanplatten eingesetzt. Auf dieser Kontaktschicht können Keramikfliesen, Natur- und Betonwerksteine, verlegt werden. Nur unverdünnte Verwendung! Ergiebigkeit: ca. 150 g / m2 Lieferung: 5 kg / Eimer 10 kg / Eimer Downloads Technisches Datenblatt Sicherheitsdatenblatt EMICODE Zertifikat59,24 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
-
Welche Kosten sollte man bei einem Neuwagenkauf neben dem Kaufpreis noch berücksichtigen?
Zusätzliche Kosten wie die Kfz-Steuer, die Versicherung und eventuelle Reparaturen sollten berücksichtigt werden. Außerdem können Kosten für die Zulassung, Wartung und Inspektion des Fahrzeugs anfallen. Auch der Wertverlust des Fahrzeugs sollte in die Gesamtkosten einbezogen werden. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **

Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Top-Angebote
Produkte zum Begriff Haftprimer:
-
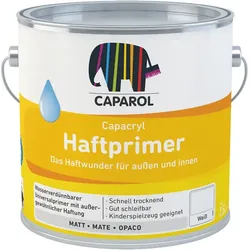
Capacryl Haftprimer 750ml weißCapacryl Haftprimer weiß Haftstarke Grundierung für anspruchsvolle Untergründe im Innen- und Außenbereich Der Capacryl Haftprimer ist eine wasserverdünnbare Haftgrundierung für kritische und glatte Untergründe. Er sorgt für eine optimale Haftbrücke und schafft die ideale Basis für nachfolgende Beschichtungen mit Acryl- oder Alkydharzlacken. Geeignet für zahlreiche Materialien wie Holz, Zink, Aluminium, Hart-PVC, Kupfer sowie tragfähige Altanstriche. Eigenschaften: Hervorragende Haftung auf vielen Untergründen Für innen und außen geeignet Schnelltrocknend Gut schleifbar Wasserverdünnbar und umweltschonend Diffusionsfähig Für Kinderspielzeug geeignet Bindemittelbasis: Acryldispersion Anwendungsbereiche: Ideal als haftvermittelnde Grundierung auf Holz, Metall, Hart-PVC, Zink, Aluminium, Kupfer sowie tragfähigen Altbeschichtungen. Perfekte Vorbereitung für anschließende Lackierungen mit wasser- oder lösemittelbasierten Lacksystemen.25,03 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
APP 1K Haftgrund Haftprimer rotbraun 1Ltr.rotbraune 1K Grundierung - Haftprimer, schnelltrocknend. Vorgesehen für den aktiven Karosserieschutz von Pkws, Lkws, Lieferwagen und Bussen. Besitzt sehr gute Haftfähigkeit auf entfetteten und geschliffenen Flächen aus Stahl, verzinkten Stahlblechen und Aluminium im Automobilbau und Stahlbau. Kann mit allen herkömmlichen Decklacken überarbeitet werden. Nicht auf thermoplastischen Untergründen verarbeiten. Nicht mit Polyester-Produkte überarbeiten! Inhalt: 1 Liter Farbe: rotbraun VOC in g/l: 2B (c) (780) 67917,97 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
MIPA 1K Rapidprimer Haftprimer Schweißprimer rotbraun 1Ltr.Mipa Rapidprimer ist ein schweißbarer 1K-Haftprimer mit aktivem Korrosionsschutz für den Fahrzeugbereich, geeignet für Eisen, Stahl, Zink und Aluminium sowie auf überlackierbaren, im PKW-Bereich üblichen Kunststoffen (bei Bedarf empfehlen wir eine Überlackierprüfung). Nur auf gut entfetteten Untergründen verarbeiten. Zink und Aluminium anschleifen. Nicht auf thermoplastischen Untergründen verarbeiten! Nicht mit Polyester-Spritzfüller überarbeiten! Überlackierbar mit allen lösemittelhaltigen und wasserverdünnbaren 1K- und 2K-Lacken. Ergiebigkeit: 6 – 8m2 / l. Farbton: Rotbraun Verdünnung: Mipa Verdünnung UN, Mipa 2K-Verdünnung Zugabe: 50 % Schweißbarkeit geprüft nach DVS 050122,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein haftprimer?
Ein Haftprimer ist eine spezielle Grundierung, die auf Oberflächen aufgetragen wird, um die Haftung von Farbe oder anderen Beschichtungen zu verbessern. Er wird häufig verwendet, um poröse oder glatte Oberflächen vorzubereiten, damit die Farbe besser haften kann. Haftprimer enthalten in der Regel spezielle Inhaltsstoffe, die eine gute Verbindung zwischen der Oberfläche und der darauf aufgetragenen Beschichtung gewährleisten. Sie können auf verschiedenen Untergründen wie Holz, Metall, Kunststoff oder Beton verwendet werden. Haftprimer sind ein wichtiger Schritt, um sicherzustellen, dass die Farbe gleichmäßig und dauerhaft auf der Oberfläche haftet. **
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
-
Welche Kosten sollte man bei einem Neuwagenkauf neben dem Kaufpreis noch berücksichtigen?
Zusätzliche Kosten wie die Kfz-Steuer, die Versicherung und eventuelle Reparaturen sollten berücksichtigt werden. Außerdem können Kosten für die Zulassung, Wartung und Inspektion des Fahrzeugs anfallen. Auch der Wertverlust des Fahrzeugs sollte in die Gesamtkosten einbezogen werden. **
Ähnliche Suchbegriffe für Haftprimer
-
MIPA 1K Rapidprimer Haftprimer Schweißprimer rotbraun 3Ltr.Mipa Rapidprimer ist ein schweißbarer 1K-Haftprimer mit aktivem Korrosionsschutz für den Fahrzeugbereich, geeignet für Eisen, Stahl, Zink und Aluminium sowie auf überlackierbaren, im PKW-Bereich üblichen Kunststoffen (bei Bedarf empfehlen wir eine Überlackierprüfung). Nur auf gut entfetteten Untergründen verarbeiten. Zink und Aluminium anschleifen. Nicht auf thermoplastischen Untergründen verarbeiten! Nicht mit Polyester-Spritzfüller überarbeiten! Überlackierbar mit allen lösemittelhaltigen und wasserverdünnbaren 1K- und 2K-Lacken. Inhalt: 3 Liter Ergiebigkeit : 6 – 8 m2 / l. Farbtöne : Rotbraun, RAL 9002 Verdünnung : Mipa Verdünnung UN, Mipa 2K-Verdünnung Zugabe: 50 % Schweißbarkeit geprüft nach DVS 050161,45 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
gräfix RABOLIN 230 Haftprimer - 5 kg Eimer - MHD überschrittenDer Haftprimer (grünliche lösungsmittelfreie Emulsion) wird als Haftbrücke auf nicht saugenden, glatten Untergründen wie alte Keramikbeläge, Terrazzoflächen, Beton- und Estrichversiegelungen, unbesandete Gußasphaltestriche und Holzspanplatten eingesetzt. Auf dieser Kontaktschicht können Keramikfliesen, Natur- und Betonwerksteine, verlegt werden. Nur unverdünnte Verwendung! Ergiebigkeit: ca. 150 g / m2 Lieferung: 5 kg / Eimer 10 kg / Eimer Downloads Technisches Datenblatt Sicherheitsdatenblatt EMICODE Zertifikat59,24 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
MIPA Haftprimer VB100-20 PVB-Grundierung 5kg, RAL9005 tiefschwarzMipa Haftprimer VB100-20 ist ein füllstarker 1K-Säureprimer mit aktivem Korrosionsschutz und ausgezeichneter Haftung auf Eisen, Stahl, Zink und Aluminium. Überlackierbar mit lösemittelhaltigen und wasserverdünnbaren 1K und 2K-Lacken. Einsetzbar als Grundierung und als Grundierfüller. Chromat- und bleifrei. Bindemittelbasis: Polyvinylbutyral Eigenschaften : - kurze Trockenzeit - hohe Füllkraft - elektrostatisch verarbeitbar, aktiver Korrosionsschutz - Temperaturbeständigkeit: Dauerbelastung < 120 °C; Kurzzeitbelastung < 150 °C - Haftung (DIN 53 151): Eisen, Stahl : Gt 0 (sehr gut), Zink: Gt 0 (sehr gut), Aluminium: Gt 0 (sehr gut) Untergrundvorbehandlung: - Eisen, Stahl: reinigen, eventuell anschleifen (Rost, Zunder, Walzhaut entfernen) und entfetten mit Mipa Silikonentferner - Zink: ammoniakalische Netzmittelwäsche (Mipa Zinkreiniger) - Aluminium: reinigen, anschleifen und entfetten mit Mipa Silikonentferner Inhalt: 5kg Farbe: RAL-Standard Farbtöne PG1 (s. Preisgruppen-Schlüssel) Verdünnung: 2K-Verdünnung kurz/normal VOC-Gesetzgebung: EU-Grenzwert für das Produkt (Kat. B/c): 780g/l (2007) Dieses Produkt enthält maximal 712g/l VOC Bei Verwendung als Grundierung ist nur 1 Spritzgang (= 15 - 20μm) notwendig! Lagerung : im verschlossenen Originalgebinde mindestens 3 Jahre lagerfähig69,80 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.