Domain anschaffungspreis.de kaufen?
Wir ziehen mit dem Projekt
anschaffungspreis.de um.
Sind Sie am Kauf der Domain
anschaffungspreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschaffungspreis.de kaufen?
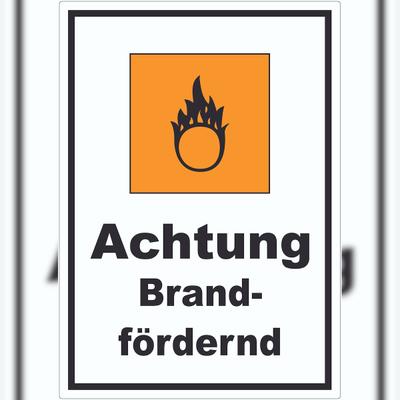
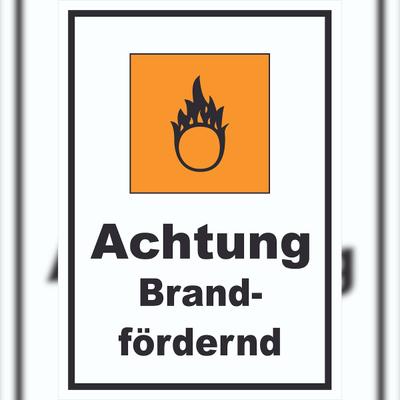
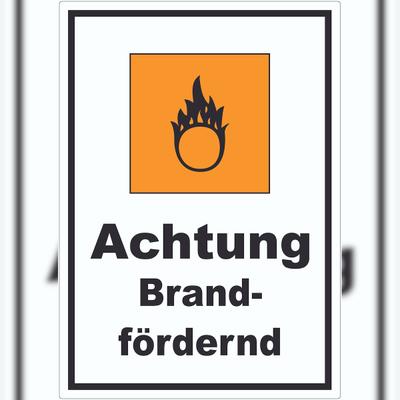
Was ist alles Brandfördernd?
Was ist alles Brandfördernd? Brandfördernde Materialien sind Substanzen oder Gegenstände, die die Ausbreitung von Feuer begünstigen. Dazu gehören brennbare Stoffe wie Holz, Papier, Textilien, Kunststoffe und Benzin. Aber auch bestimmte Gase, Dämpfe und Stäube können brandfördernd sein. Darüber hinaus können unzureichende Brandschutzmaßnahmen, wie fehlende Rauchmelder oder Löschmittel, die Brandgefahr erhöhen. Es ist wichtig, brandfördernde Materialien zu identifizieren und entsprechende Vorsichtsmaßnahmen zu treffen, um Brände zu verhindern. **
Ist Wasserstoff brennbar oder brandfördernd?
Wasserstoff ist brennbar, da er bei Kontakt mit einer Zündquelle wie einer Flamme oder einem Funken entzündet werden kann. Es ist jedoch nicht brandfördernd, da es keinen Sauerstoff enthält, der zur Unterstützung eines Feuers beiträgt. Wasserstoff kann jedoch als Brennstoff verwendet werden, da er bei der Verbrennung Energie freisetzt. **
Ähnliche Suchbegriffe für Brandfördernd
Top-Angebote
Produkte zum Begriff Brandfördernd:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche alltäglichen Stoffe sind brandfördernd?
Einige alltägliche Stoffe, die brandfördernd sind, sind beispielsweise leicht entzündbare Flüssigkeiten wie Benzin, Alkohol oder Lösungsmittel. Auch brennbare Materialien wie Papier, Holz oder Textilien können leicht Feuer fangen und zur Ausbreitung eines Brandes beitragen. Es ist wichtig, mit solchen Stoffen vorsichtig umzugehen und sicherzustellen, dass sie ordnungsgemäß gelagert werden. **
-
Was ist der Unterschied zwischen brennbar und brandfördernd?
"Brennbar" bezieht sich auf die Eigenschaft eines Materials, Feuer zu fangen und zu brennen, wenn es einer Zündquelle ausgesetzt wird. "Brandfördernd" hingegen beschreibt die Eigenschaft eines Materials, die Ausbreitung eines bereits bestehenden Brandes zu fördern oder zu beschleunigen. Ein Material kann brennbar sein, ohne unbedingt brandfördernd zu sein, aber ein brandförderndes Material ist in der Regel auch brennbar. **
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **


Welche Kosten sollte man bei einem Neuwagenkauf neben dem Kaufpreis noch berücksichtigen?
Zusätzliche Kosten wie die Kfz-Steuer, die Versicherung und eventuelle Reparaturen sollten berücksichtigt werden. Außerdem können Kosten für die Zulassung, Wartung und Inspektion des Fahrzeugs anfallen. Auch der Wertverlust des Fahrzeugs sollte in die Gesamtkosten einbezogen werden. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Top-Angebote
Produkte zum Begriff Brandfördernd:
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Schild Gefahrensymbol Brandfördernd Brand hochkant A4 (210x297mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist alles Brandfördernd?
Was ist alles Brandfördernd? Brandfördernde Materialien sind Substanzen oder Gegenstände, die die Ausbreitung von Feuer begünstigen. Dazu gehören brennbare Stoffe wie Holz, Papier, Textilien, Kunststoffe und Benzin. Aber auch bestimmte Gase, Dämpfe und Stäube können brandfördernd sein. Darüber hinaus können unzureichende Brandschutzmaßnahmen, wie fehlende Rauchmelder oder Löschmittel, die Brandgefahr erhöhen. Es ist wichtig, brandfördernde Materialien zu identifizieren und entsprechende Vorsichtsmaßnahmen zu treffen, um Brände zu verhindern. **
-
Ist Wasserstoff brennbar oder brandfördernd?
Wasserstoff ist brennbar, da er bei Kontakt mit einer Zündquelle wie einer Flamme oder einem Funken entzündet werden kann. Es ist jedoch nicht brandfördernd, da es keinen Sauerstoff enthält, der zur Unterstützung eines Feuers beiträgt. Wasserstoff kann jedoch als Brennstoff verwendet werden, da er bei der Verbrennung Energie freisetzt. **
-
Welche alltäglichen Stoffe sind brandfördernd?
Einige alltägliche Stoffe, die brandfördernd sind, sind beispielsweise leicht entzündbare Flüssigkeiten wie Benzin, Alkohol oder Lösungsmittel. Auch brennbare Materialien wie Papier, Holz oder Textilien können leicht Feuer fangen und zur Ausbreitung eines Brandes beitragen. Es ist wichtig, mit solchen Stoffen vorsichtig umzugehen und sicherzustellen, dass sie ordnungsgemäß gelagert werden. **
-
Was ist der Unterschied zwischen brennbar und brandfördernd?
"Brennbar" bezieht sich auf die Eigenschaft eines Materials, Feuer zu fangen und zu brennen, wenn es einer Zündquelle ausgesetzt wird. "Brandfördernd" hingegen beschreibt die Eigenschaft eines Materials, die Ausbreitung eines bereits bestehenden Brandes zu fördern oder zu beschleunigen. Ein Material kann brennbar sein, ohne unbedingt brandfördernd zu sein, aber ein brandförderndes Material ist in der Regel auch brennbar. **
Ähnliche Suchbegriffe für Brandfördernd
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A5 (148x210mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...8,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Aufkleber Gefahrensymbol Brandfördernd Brand A1 (594x841mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Schild Gefahrensymbol Brandfördernd Brand hochkant A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
-
Welche Kosten sollte man bei einem Neuwagenkauf neben dem Kaufpreis noch berücksichtigen?
Zusätzliche Kosten wie die Kfz-Steuer, die Versicherung und eventuelle Reparaturen sollten berücksichtigt werden. Außerdem können Kosten für die Zulassung, Wartung und Inspektion des Fahrzeugs anfallen. Auch der Wertverlust des Fahrzeugs sollte in die Gesamtkosten einbezogen werden. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.