Domain anschaffungspreis.de kaufen?
Wir ziehen mit dem Projekt
anschaffungspreis.de um.
Sind Sie am Kauf der Domain
anschaffungspreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschaffungspreis.de kaufen?
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **


Ähnliche Suchbegriffe für Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz:
-
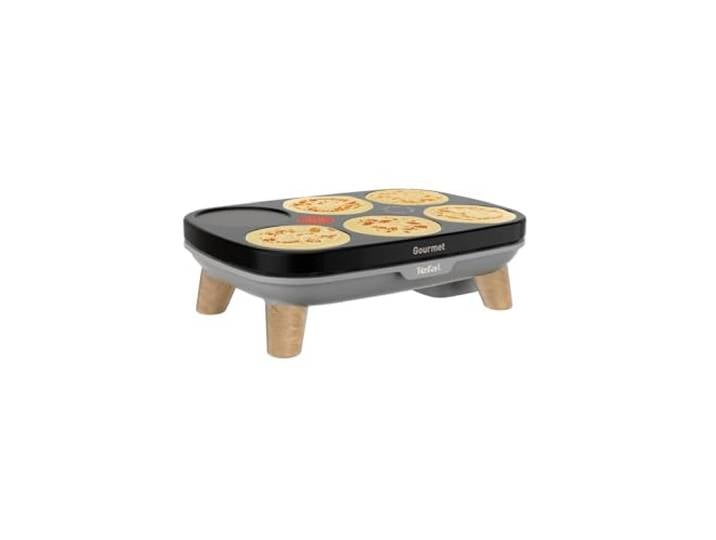
Tefal Crêpier Gourmet PY901BF1 Elektrischer Crêpes-Topf, 6 Ausgaben, Antihaftbeschichtung, einfache Aufbewahrung, Thermo-Spot,<p>Der <strong>Tefal Crêpier Gourmet PY901BF1</strong> ist der ideale elektrische Crêpes-Topf für alle Liebhaber von köstlichen Pfannkuchen und Crêpes. Mit seiner <strong>Antihaftbeschichtung</strong> sorgt er für ein müheloses Wenden und eine einfache Reinigung, sodass du dich ganz auf das Zubereiten deiner Lieblingsgerichte konzentrieren kannst. Der Crêpes-Topf bietet Platz für bis zu <strong>6 Pfannkuchen</strong> gleichzeitig, was ihn perfekt für gesellige Abende mit Familie und Freunden macht.</p><p>Ein besonderes Highlight ist der <strong>verstellbare Thermostat</strong>, der dir die Möglichkeit gibt, die Temperatur nach deinen Wünschen anzupassen. So erzielst du stets <strong>geschmackvolle Ergebnisse</strong>, egal ob du süße oder herzhafte Variationen zubereitest. Die praktische <strong>Ablagefach</strong> für Zubehör unter dem Gerät sorgt für eine platzsparende Aufbewahrung und hält alles griffbereit.</p><p>Hergestellt in der malerischen Region Haute-Savoie, vereint der Crêpier Gourmet traditionelles französisches Know-how mit modernster Technik. Zudem bietet Tefal eine <strong>15-jährige Reparaturverpflichtung</strong>, die nicht nur für Langlebigkeit, sondern auch für Nachhaltigkeit steht. Mit einem Netzwerk von 6200 Werkstätten weltweit wird der Umweltschutz gefördert und Abfall reduziert.</p><p>In einem eleganten <strong>grauen Design</strong> fügt sich der Crêpes-Topf harmonisch in jede Kücheneinrichtung ein. Im Lieferumfang sind neben dem Crêpier auch eine <strong>Schöpfkelle</strong> und <strong>6 Mini-Spatel</strong> enthalten, sodass du sofort mit dem Crêpes-Backen beginnen kannst.</p>115,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird das Kindergeld gemäß dem Einkommensteuergesetz 2 berechnet?
Das Kindergeld wird gemäß dem Einkommensteuergesetz 2 basierend auf der Anzahl der Kinder und dem Einkommen der Eltern berechnet. Es gibt unterschiedliche Kindergeldsätze für das erste, zweite und jedes weitere Kind. Das Einkommen der Eltern wird dabei berücksichtigt, um festzustellen, ob sie Anspruch auf Kindergeld haben und in welcher Höhe. **
-
Wie wird das Kindergeld gemäß dem Einkommensteuergesetz 2 berechnet?
Das Kindergeld wird gemäß dem Einkommensteuergesetz 2 basierend auf dem Einkommen der Eltern berechnet. Es gibt verschiedene Einkommensgrenzen, abhängig von der Anzahl der Kinder. Je höher das Einkommen der Eltern, desto niedriger ist der Kindergeldbetrag. **
-
Was sind positive Einkünfte im Sinne von 2 Abs 1 und 2 Einkommensteuergesetz?
Was sind positive Einkünfte im Sinne von 2 Abs 1 und 2 Einkommensteuergesetz? **
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **


Wie wirkt sich der Freibetrag auf das Einkommensteuergesetz aus und welche Auswirkungen hat er auf die Steuerpflichtigen in verschiedenen Ländern?
Der Freibetrag im Einkommensteuergesetz ermöglicht es den Steuerpflichtigen, einen bestimmten Betrag ihres Einkommens steuerfrei zu behalten. Dies reduziert die Steuerlast und erhöht das verfügbare Einkommen der Bürger. In verschiedenen Ländern können die Freibeträge unterschiedlich hoch sein und sich je nach Einkommensniveau und Familienstand unterscheiden. Ein höherer Freibetrag kann dazu beitragen, die Steuerlast für Geringverdiener zu verringern, während ein niedrigerer Freibetrag dazu führen kann, dass mehr Bürger Steuern zahlen müssen. **
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz:
-
Astrid Lindgren - Farbige Pippi-Ausgaben im Spielkoffer, 3 Bände - Preis vom 06.11.2026 20:16:05 hBinding : Gebundene Ausgabe, Edition : Limitierte Sondeausgabe., Label : Oetinger, Publisher : Oetinger, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2009-09-01, authors : Astrid Lindgren, languages : german, ISBN : 378914170413,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Wie wird das Kindergeld gemäß dem Einkommensteuergesetz 2 berechnet?
Das Kindergeld wird gemäß dem Einkommensteuergesetz 2 basierend auf der Anzahl der Kinder und dem Einkommen der Eltern berechnet. Es gibt unterschiedliche Kindergeldsätze für das erste, zweite und jedes weitere Kind. Das Einkommen der Eltern wird dabei berücksichtigt, um festzustellen, ob sie Anspruch auf Kindergeld haben und in welcher Höhe. **
-
Wie wird das Kindergeld gemäß dem Einkommensteuergesetz 2 berechnet?
Das Kindergeld wird gemäß dem Einkommensteuergesetz 2 basierend auf dem Einkommen der Eltern berechnet. Es gibt verschiedene Einkommensgrenzen, abhängig von der Anzahl der Kinder. Je höher das Einkommen der Eltern, desto niedriger ist der Kindergeldbetrag. **
Ähnliche Suchbegriffe für Einkommensteuergesetz
-
Tefal Crêpier Gourmet PY901BF1 Elektrischer Crêpes-Topf, 6 Ausgaben, Antihaftbeschichtung, einfache Aufbewahrung, Thermo-Spot,<p>Der <strong>Tefal Crêpier Gourmet PY901BF1</strong> ist der ideale elektrische Crêpes-Topf für alle Liebhaber von köstlichen Pfannkuchen und Crêpes. Mit seiner <strong>Antihaftbeschichtung</strong> sorgt er für ein müheloses Wenden und eine einfache Reinigung, sodass du dich ganz auf das Zubereiten deiner Lieblingsgerichte konzentrieren kannst. Der Crêpes-Topf bietet Platz für bis zu <strong>6 Pfannkuchen</strong> gleichzeitig, was ihn perfekt für gesellige Abende mit Familie und Freunden macht.</p><p>Ein besonderes Highlight ist der <strong>verstellbare Thermostat</strong>, der dir die Möglichkeit gibt, die Temperatur nach deinen Wünschen anzupassen. So erzielst du stets <strong>geschmackvolle Ergebnisse</strong>, egal ob du süße oder herzhafte Variationen zubereitest. Die praktische <strong>Ablagefach</strong> für Zubehör unter dem Gerät sorgt für eine platzsparende Aufbewahrung und hält alles griffbereit.</p><p>Hergestellt in der malerischen Region Haute-Savoie, vereint der Crêpier Gourmet traditionelles französisches Know-how mit modernster Technik. Zudem bietet Tefal eine <strong>15-jährige Reparaturverpflichtung</strong>, die nicht nur für Langlebigkeit, sondern auch für Nachhaltigkeit steht. Mit einem Netzwerk von 6200 Werkstätten weltweit wird der Umweltschutz gefördert und Abfall reduziert.</p><p>In einem eleganten <strong>grauen Design</strong> fügt sich der Crêpes-Topf harmonisch in jede Kücheneinrichtung ein. Im Lieferumfang sind neben dem Crêpier auch eine <strong>Schöpfkelle</strong> und <strong>6 Mini-Spatel</strong> enthalten, sodass du sofort mit dem Crêpes-Backen beginnen kannst.</p>115,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind positive Einkünfte im Sinne von 2 Abs 1 und 2 Einkommensteuergesetz?
Was sind positive Einkünfte im Sinne von 2 Abs 1 und 2 Einkommensteuergesetz? **
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
-
Wie wirkt sich der Freibetrag auf das Einkommensteuergesetz aus und welche Auswirkungen hat er auf die Steuerpflichtigen in verschiedenen Ländern?
Der Freibetrag im Einkommensteuergesetz ermöglicht es den Steuerpflichtigen, einen bestimmten Betrag ihres Einkommens steuerfrei zu behalten. Dies reduziert die Steuerlast und erhöht das verfügbare Einkommen der Bürger. In verschiedenen Ländern können die Freibeträge unterschiedlich hoch sein und sich je nach Einkommensniveau und Familienstand unterscheiden. Ein höherer Freibetrag kann dazu beitragen, die Steuerlast für Geringverdiener zu verringern, während ein niedrigerer Freibetrag dazu führen kann, dass mehr Bürger Steuern zahlen müssen. **
-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.