Domain anschaffungspreis.de kaufen?
Wir ziehen mit dem Projekt
anschaffungspreis.de um.
Sind Sie am Kauf der Domain
anschaffungspreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschaffungspreis.de kaufen?
Wie funktioniert ein Wechselblinker?
Ein Wechselblinker funktioniert, indem er abwechselnd das linke und das rechte Blinklicht eines Fahrzeugs aktiviert. Dies geschieht durch einen Schalter im Armaturenbrett, der es dem Fahrer ermöglicht, zwischen dem linken und rechten Blinklicht zu wählen. Wenn der Fahrer den Schalter betätigt, wird das entsprechende Blinklicht aktiviert, um anzuzeigen, in welche Richtung das Fahrzeug abbiegen wird. Der Wechselblinker hilft anderen Verkehrsteilnehmern, die Absichten des Fahrers besser zu erkennen und so die Verkehrssicherheit zu erhöhen. In vielen Ländern ist die Verwendung des Wechselblinkers gesetzlich vorgeschrieben. **
Wie funktioniert der Wechselblinker?
Der Wechselblinker ist ein elektrisches Bauteil, das in Fahrzeugen verwendet wird, um das Blinklicht zu aktivieren. Wenn der Fahrer den Blinkerhebel betätigt, schließt der Wechselblinker den Stromkreis und ermöglicht so das Blinken der Blinkleuchten. Der Wechselblinker sorgt dafür, dass das Blinklicht in einem regelmäßigen Rhythmus ein- und ausgeschaltet wird, um andere Verkehrsteilnehmer auf das Abbiegen oder den Spurwechsel aufmerksam zu machen. **
Ähnliche Suchbegriffe für Wechselblinker
Top-Angebote
Produkte zum Begriff Wechselblinker:



-
Wo werden Wechselblinker eingesetzt?
Wechselblinker werden in Fahrzeugen eingesetzt, um anzuzeigen, dass der Fahrer beabsichtigt, die Fahrspur zu wechseln oder abzubiegen. Sie dienen der Kommunikation mit anderen Verkehrsteilnehmern und erhöhen die Sicherheit im Straßenverkehr. Wechselblinker sind in den meisten Ländern gesetzlich vorgeschrieben und müssen entsprechend genutzt werden. **
-
Kannst du den Wechselblinker erklären?
Der Wechselblinker ist ein Blinklicht, das an Fahrzeugen verwendet wird, um anzuzeigen, dass der Fahrer die Fahrtrichtung ändern möchte. Er besteht aus zwei Blinkleuchten, die abwechselnd blinken, um den anderen Verkehrsteilnehmern zu signalisieren, in welche Richtung das Fahrzeug abbiegen wird. Der Wechselblinker wird normalerweise über den Blinkerhebel am Lenkrad des Fahrzeugs aktiviert. **
-
Wie kann man einen Wechselblinker selbst bauen?
Um einen Wechselblinker selbst zu bauen, benötigt man einen Schaltplan und die entsprechenden elektronischen Bauteile wie Transistoren, Widerstände und Kondensatoren. Der Schaltplan zeigt, wie die Bauteile miteinander verbunden werden müssen, um den gewünschten Effekt zu erzielen. Es ist wichtig, die richtigen Werte für die Bauteile zu wählen, um eine korrekte Funktion des Wechselblinkers sicherzustellen. **
-
Suche einen Bausatz für einen Wechselblinker mit 220V.
Es gibt verschiedene Bausätze für Wechselblinker mit 220V, die online oder in Elektronikgeschäften erhältlich sind. Diese Bausätze enthalten normalerweise alle erforderlichen Komponenten wie Relais, Widerstände und Kondensatoren sowie eine detaillierte Anleitung zur Montage. Es ist wichtig, sicherzustellen, dass der Bausatz für den gewünschten Verwendungszweck geeignet ist und alle Sicherheitsstandards erfüllt. **


Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
Top-Angebote
Produkte zum Begriff Wechselblinker:
-
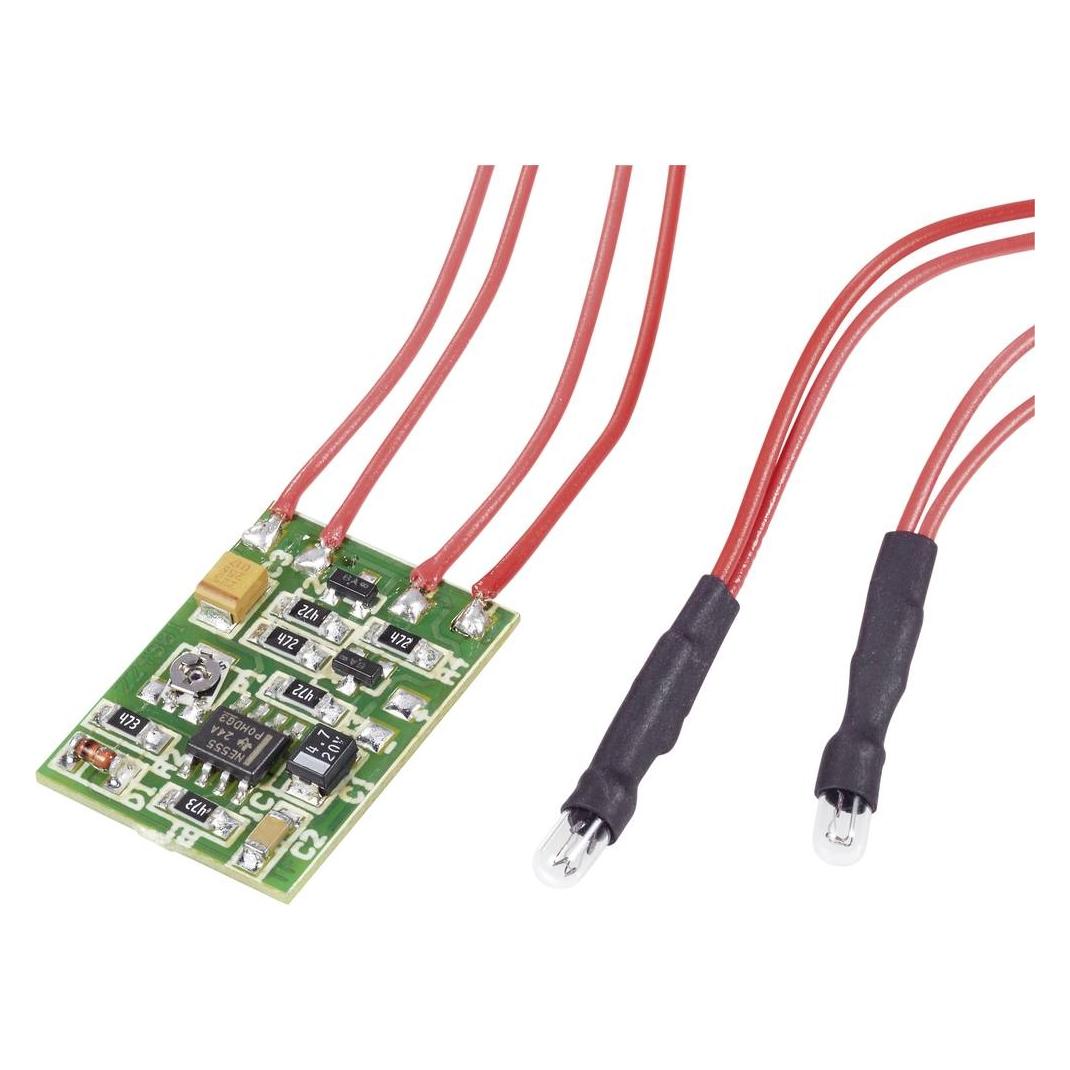
NO NAME P-L Glühlampen-Wechselblinker 4.5 V, 12 V 224901Ein integrierter Schaltkreis steuert über zwei leistungsstarke Endtransistoren wechselweise zwei Glühlampen an. Die gewünschte Blinkfrequenz stellen Sie mit einem Trimm-Poti individuell ein.8,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Wechselblinker?
Ein Wechselblinker funktioniert, indem er abwechselnd das linke und das rechte Blinklicht eines Fahrzeugs aktiviert. Dies geschieht durch einen Schalter im Armaturenbrett, der es dem Fahrer ermöglicht, zwischen dem linken und rechten Blinklicht zu wählen. Wenn der Fahrer den Schalter betätigt, wird das entsprechende Blinklicht aktiviert, um anzuzeigen, in welche Richtung das Fahrzeug abbiegen wird. Der Wechselblinker hilft anderen Verkehrsteilnehmern, die Absichten des Fahrers besser zu erkennen und so die Verkehrssicherheit zu erhöhen. In vielen Ländern ist die Verwendung des Wechselblinkers gesetzlich vorgeschrieben. **
-
Wie funktioniert der Wechselblinker?
Der Wechselblinker ist ein elektrisches Bauteil, das in Fahrzeugen verwendet wird, um das Blinklicht zu aktivieren. Wenn der Fahrer den Blinkerhebel betätigt, schließt der Wechselblinker den Stromkreis und ermöglicht so das Blinken der Blinkleuchten. Der Wechselblinker sorgt dafür, dass das Blinklicht in einem regelmäßigen Rhythmus ein- und ausgeschaltet wird, um andere Verkehrsteilnehmer auf das Abbiegen oder den Spurwechsel aufmerksam zu machen. **
-
Wo werden Wechselblinker eingesetzt?
Wechselblinker werden in Fahrzeugen eingesetzt, um anzuzeigen, dass der Fahrer beabsichtigt, die Fahrspur zu wechseln oder abzubiegen. Sie dienen der Kommunikation mit anderen Verkehrsteilnehmern und erhöhen die Sicherheit im Straßenverkehr. Wechselblinker sind in den meisten Ländern gesetzlich vorgeschrieben und müssen entsprechend genutzt werden. **
-
Kannst du den Wechselblinker erklären?
Der Wechselblinker ist ein Blinklicht, das an Fahrzeugen verwendet wird, um anzuzeigen, dass der Fahrer die Fahrtrichtung ändern möchte. Er besteht aus zwei Blinkleuchten, die abwechselnd blinken, um den anderen Verkehrsteilnehmern zu signalisieren, in welche Richtung das Fahrzeug abbiegen wird. Der Wechselblinker wird normalerweise über den Blinkerhebel am Lenkrad des Fahrzeugs aktiviert. **
Ähnliche Suchbegriffe für Wechselblinker
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen Wechselblinker selbst bauen?
Um einen Wechselblinker selbst zu bauen, benötigt man einen Schaltplan und die entsprechenden elektronischen Bauteile wie Transistoren, Widerstände und Kondensatoren. Der Schaltplan zeigt, wie die Bauteile miteinander verbunden werden müssen, um den gewünschten Effekt zu erzielen. Es ist wichtig, die richtigen Werte für die Bauteile zu wählen, um eine korrekte Funktion des Wechselblinkers sicherzustellen. **
-
Suche einen Bausatz für einen Wechselblinker mit 220V.
Es gibt verschiedene Bausätze für Wechselblinker mit 220V, die online oder in Elektronikgeschäften erhältlich sind. Diese Bausätze enthalten normalerweise alle erforderlichen Komponenten wie Relais, Widerstände und Kondensatoren sowie eine detaillierte Anleitung zur Montage. Es ist wichtig, sicherzustellen, dass der Bausatz für den gewünschten Verwendungszweck geeignet ist und alle Sicherheitsstandards erfüllt. **
-
Welche Kosten sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind. Dazu gehören beispielsweise der Kaufpreis, die Transportkosten, Zölle und andere mit dem Erwerb verbundene Gebühren. Anschaffungskosten sind somit ein wichtiger Bestandteil der Bilanzierung und dienen dazu, den Wert des erworbenen Vermögensgegenstandes korrekt zu erfassen. Sie werden in der Regel aktiviert und über die Nutzungsdauer des Gegenstandes abgeschrieben. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um eine korrekte Bewertung des Vermögensgegenstandes sicherzustellen. **
-
Welche Kosten gehören zu den Anschaffungskosten?
Welche Kosten gehören zu den Anschaffungskosten? Anschaffungskosten umfassen alle Ausgaben, die notwendig sind, um ein Vermögensgegenstand zu erwerben und in einen betriebsbereiten Zustand zu versetzen. Dazu gehören beispielsweise der Kaufpreis, Transportkosten, Zollgebühren, Montagekosten und alle weiteren direkt zurechenbaren Aufwendungen. Nicht zu den Anschaffungskosten zählen hingegen laufende Betriebskosten wie beispielsweise Reparatur- oder Wartungskosten. Es ist wichtig, die Anschaffungskosten korrekt zu erfassen, da sie die Basis für die Abschreibung und Bewertung des Vermögensgegenstandes bilden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.